

 מאת עו״ד יוסף אוזנה · עודכן לאחרונה: 17 בספטמבר 2026
הסדר נושים הוא מתווה משפטי במסגרת הליך חדלות פירעון, שבו החייב מציע לנושים תשלום מוסכם וחד-פעמי לסילוק החוב – בסכום נמוך משמעותית מהחוב המקורי – בתמורה לביטול צו פתיחת ההליכים ומחיקת היתרה. בשונה ממסלול הפירעון הרגיל שנמשך שנים תחת פיקוח הנאמן וקופת הנשייה, הסדר נושים מסכם הכל בהצעה אחת. הוא רלוונטי בעיקר כשיש לחייב נכס או כספים צפויים, כמו כספי פיצויים, שאפשר לבנות סביבם הצעה משתלמת לנושים ולבית המשפט.
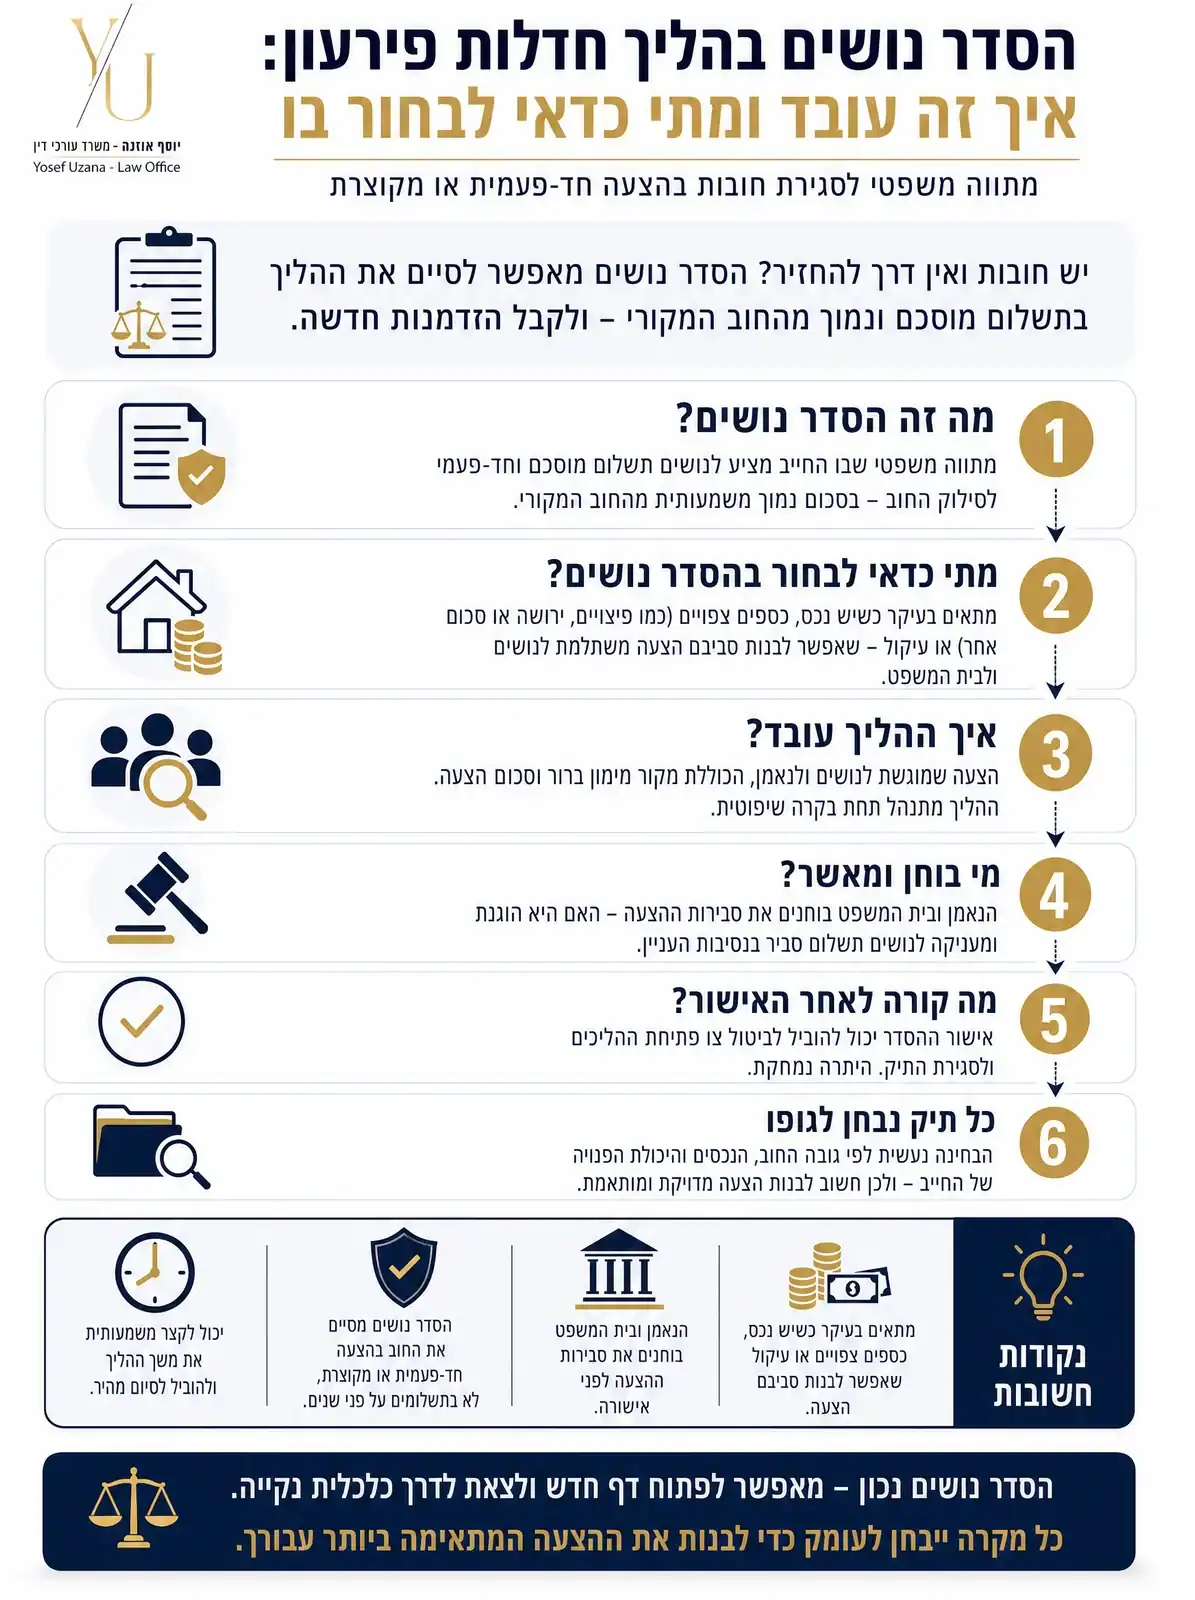
ההליך מתנהל תחת בקרה שיפוטית, ומצריך בניית הצעה מדויקת שמאזנת בין יכולת החייב לבין הציפייה של הנושים והנאמן לקבל תשלום סביר. כשההצעה נבנית נכון, היא יכולה לקצר משמעותית את משך ההליך ולהוביל לסיום מהיר יחסית של המצב הכלכלי.
מה חשוב לדעת:
- הסדר נושים מסיים את החוב בהצעה חד-פעמית או מקוצרת, ולא בתשלומים על פני שנים
- מתאים בעיקר כשיש נכס, כספים צפויים או עיקול שאפשר לבנות סביבם הצעה
- הנאמן ובית המשפט בוחנים את סבירות ההצעה לפני אישורה
- אישור ההסדר יכול להוביל לביטול צו פתיחת ההליכים ולסגירת התיק
- כל תיק נבדק לפי גובה החוב, הנכסים והיכולת הפנויה של החייב
מה זה הסדר נושים ובמה הוא שונה מהמסלול הרגיל של חדלות פירעון
הסדר נושים הוא הצעה שהחייב מגיש לנושיו במטרה לסגור את מלוא החוב בתשלום אחד או בסדרת תשלומים מרוכזת, במקום להמשיך בתוכנית פירעון ארוכת שנים. במסלול הרגיל, הנאמן קובע תוכנית תשלומים חודשית שנפרשת על פני מספר שנים, בהתאם להכנסה הפנויה של החייב. בהסדר נושים, לעומת זאת, מגובשת הצעה שמסתמכת על מקור מימון קונקרטי – נכס, כספי פיצויים, ירושה או כל סכום אחר שעומד לרשות החייב באותו שלב.
ההבדל המרכזי הוא בקצב ובוודאות. תוכנית פירעון רגילה תלויה בהמשך יכולת ההשתכרות של החייב על פני זמן, ולכן חשופה לשינויים. הסדר נושים, אם מאושר, סוגר את התיק באופן מהיר יחסית ומעניק לחייב ולנושים ודאות מוקדמת. לא כל מקרה מתאים למסלול הזה – הוא דורש שיהיה בנמצא מקור כספי שאפשר להציע ממנו לנושים, ולכן חשוב לבחון כל מקרה באופן פרטני, בין השאר בסיוע עורך דין חדלות פירעון.
מי הצדדים בהליך: החייב, הנושים והנאמן
בהליך הסדר נושים משתתפים ארבעה גורמים מרכזיים. החייב הוא מי שמגיש או יוזם את ההצעה, בהתאם ליכולתו הכלכלית ולנכסים העומדים לרשותו. הנושים הם הגורמים שהחוב מגיע להם, ולעמדתם משקל בהחלטה אם ההסדר ראוי לאישור. הנאמן, שממונה על ידי בית המשפט, בוחן את ההצעה ומייצג את האינטרס של קופת הנשייה – כלומר, שואף למקסם את הסכום שיחולק לנושים. בית המשפט הוא הגורם שמאשר את ההסדר בסופו של דבר, לאחר ששוקל את עמדות כל הצדדים.
מכיוון שהנאמן פועל למען הקופה ולא למען החייב, חשוב שהחייב יהיה מיוצג באופן שמבטיח שהצעתו מוצגת בצורה מדויקת ומאוזנת. ליווי מקצועי בשלב הזה יכול להשפיע באופן ממשי על אופן ניהול המשא ומתן עם הנאמן ועל הסכום הסופי שיידרש.
מהי קופת הנשייה וכיצד נקבע הסכום שמחולק לנושים
קופת הנשייה היא הכספים שנאספים במהלך ההליך לצורך חלוקה בין הנושים. לקופה מוקנים נכסים והכנסות שונות – חלק מההכנסה הפנויה של החייב, נכסים שאינם מוגנים, וכן כספים שהיו כפופים לעיקול, כמו כספי פיצויי פיטורים. גובה הקופה הוא לב ההסדר: ככל שההצעה שמונחת על השולחן משקפת סכום סביר וריאלי לעומת יכולת החייב ונכסיו, כך גדל הסיכוי שהנאמן ובית המשפט יאשרו אותה.
שלבי הגשת הסדר נושים בבית המשפט
הליך הסדר נושים מתקדם בשלבים מוגדרים, שכל אחד מהם דורש הכנה ותיעוד מסודר. להלן התהליך הכללי, כאשר לוחות הזמנים והדגשים משתנים מתיק לתיק:
- פתיחת הליך חדלות פירעון – החייב מגיש בקשה, ובית המשפט מוציא צו פתיחת הליכים שמקפיא את הגבייה נגדו.
- מינוי נאמן – בית המשפט ממנה נאמן שיבחן את מצבו הכלכלי של החייב ואת נכסיו.
- גיבוש הצעת הסדר – החייב, בסיוע עורך דינו, מגבש הצעה קונקרטית לתשלום לנושים על בסיס מקור מימון מוגדר.
- הגשת בקשה מיוחדת לבית המשפט – ההצעה מוגשת באופן פורמלי, עם פירוט המקורות והסכומים.
- בחינת ההצעה על ידי הנאמן – הנאמן מגיב, בוחן את הסבירות ומעביר עמדה, ולעיתים דורש התאמות.
- עמדת הנושים – לנושים מוקנית הזכות להתייחס להצעה ולהביע עמדה בפני בית המשפט.
- אישור בית המשפט – אם ההצעה נמצאת סבירה, בית המשפט מאשר אותה ומורה על ביצועה.
גיבוש ההצעה: איך בונים הצעה שהנושים ובית המשפט יאשרו
בניית הצעה מוצלחת דורשת התייחסות לכמה שיקולים: מהו מקור הכסף שממנו תיבנה ההצעה, מה היחס בין הסכום המוצע לחוב הכולל, ועד כמה ההצעה משקפת את יכולת התשלום האמיתית של החייב. הצעה שאינה מבוססת מספיק צפויה להידחות או להוביל לדרישה מוגברת מצד הנאמן.
כדי להמחיש איך זה עובד בפועל, אפשר להסתכל על תרחיש אנונימי לצורך המחשה: חייב עם תיקי הוצאה לפועל בסך כולל של כ-340,000 ₪, ועיקול על כספי פיצויים בסך כ-80,000 ₪. הנאמן דרש בתחילה 80,000 ₪ נוספים לקופת הנשייה, מעבר לכספי הפיצויים המעוקלים. בסופו של דבר, ההצעה שהוגשה ואושרה העמידה את קופת הנשייה על 55,000 ₪ בלבד – 15,000 ₪ שכבר היו בקופה, ו-40,000 ₪ נוספים מתוך כספי הפיצויים המעוקלים. הפער הזה נוצר מבניית הצעה מדויקת שהתאימה בין הנכסים בפועל לבין הדרישה הריאלית. כל תיק שונה, אך התרחיש מדגים כיצד הצעה מגובשת נכון יכולה לשנות משמעותית את התוצאה.
מה קורה לעיקולים ולתיקים בהוצאה לפועל במהלך ההסדר
עם הוצאת צו פתיחת ההליכים, מוקפאים באופן כללי הליכי גבייה ועיקולים שהיו מתקיימים נגד החייב. משמעות הדבר היא שתיקי הוצאה לפועל נכנסים למעשה למצב המתנה, ואין המשך פעולות אכיפה עד לסיום ההליך. במקביל, כספים שכבר היו מעוקלים – כמו כספי פיצויים – לא בהכרח משתחררים לחייב באופן מיידי, אלא ממתינים להכרעה במסגרת ההסדר.
בתרחיש שהוצג לעיל, כספי הפיצויים בסך 80,000 ₪ שהיו מעוקלים התחלקו בסופו של דבר בין קופת הנשייה לחייב, בהתאם לתנאי ההסדר שאושר. חלק מהסכום שימש להשלמת הקופה, וחלק נותר בידי החייב. חלוקה כזו אפשרית כאשר ההצעה בנויה נכון ומקבלת את אישור בית המשפט, ובמקרים מסוימים אפשר גם לבחון ביטול הליכים בהוצאה לפועל שנפתחו במקביל.
מה מקבל החייב בסיום הסדר נושים
בסיום הליך הסדר נושים שאושר, החייב יוצא עם סילוק החוב ומחיקת היתרה שלא שולמה, וברוב המקרים גם עם ביטול צו פתיחת ההליכים. המשמעות היא סגירת התיק וחזרה לחיים כלכליים תקינים, ללא מגבלות שהיו מוטלות עליו במהלך ההליך.
בתרחיש שהוצג לעיל, נקודת הפתיחה כללה חובות בהוצאה לפועל בסך 340,000 ₪ ועיקול על כספי פיצויים בסך 80,000 ₪. בסיום ההליך, החייב יצא עם 40,000 ₪ בחשבון הבנק, וצו פתיחת ההליכים בוטל. חשוב להדגיש – זו דוגמה אחת שממחישה את הפוטנציאל של המסלול, ולא הבטחה לתוצאה זהה. כל מקרה נבחן לגופו, בהתאם לנכסים, לחובות ולנסיבות האישיות. עבור מי שמחפש את הצעד הראשון בדרך לשיקום כלכלי, בדיקת התאמה למסלול מחיקת חובות יכולה להיות נקודת פתיחה טובה.
ביטול צו פתיחת הליכים ומשמעותו
ביטול צו פתיחת הליכים בעקבות הסדר נושים מסמן את סיום ההליך המשפטי כולו. הוא משמעו שחרור החייב מהמגבלות שהוטלו עליו במהלך התקופה – כמו הגבלות על פעילות בנקאית או על יציאה מהארץ – וסגירה פורמלית של התיק. ביחס למסלול פירעון ארוך שנמשך שנים ומסתיים בצו הפטר בשלב מתקדם, ביטול הצו במסגרת הסדר נושים מגיע מוקדם יותר ומעניק לחייב שקט כלכלי בפרק זמן קצר יותר.
הסדר נושים מול מסלולים אחרים לטיפול בחוב
לא כל מצב מתאים להסדר נושים. חשוב להבין את ההבדלים בין המסלולים העיקריים הקיימים כדי לבחור את הדרך המתאימה ביותר:
| מסלול | משך משוער | ודאות תוצאה | השפעה על נכסים |
|---|---|---|---|
| הסדר נושים | קצר יחסית, תלוי בגיבוש ההצעה ובאישור | גבוהה יחסית לאחר אישור בית המשפט | עלול לדרוש מימוש נכס או כספים צפויים |
| תוכנית פירעון רגילה (חדלות פירעון) | ממושך, נפרש על פני מספר שנים | תלויה בעמידה בתוכנית לאורך זמן | תשלומים מתוך הכנסה פנויה, בדרך כלל בלי מכירת נכסים מיידית |
| הסדר ישיר מול נושים (ללא הליך משפטי) | יכול להיות מהיר, אך תלוי בהסכמת כל נושה בנפרד | נמוכה – כל נושה יכול לסרב או לחזור בו | ללא הגנה משפטית על נכסים בזמן המשא ומתן |
למי שהחוב שלו מרוכז בעיקר בתיקי הוצאה לפועל, אפשר לבחון גם מסלול של הסדר חוב בהוצאה לפועל, או במקרים המתאימים – איחוד תיקים בהוצאה לפועל כדרך לפשט את הטיפול במספר תיקים במקביל.
מתי כדאי לשקול הסדר נושים ומתי פחות
הסדר נושים מתאים במיוחד למי שיש בידיו נכס, כספים צפויים או סכום חד-פעמי שאפשר להציע ממנו לנושים. ללא מקור מימון כזה, קשה לבנות הצעה שתתקבל, וייתכן שמסלול פירעון רגיל או מסלול אחר יתאים יותר.
גורמים נוספים שמשפיעים על ההתאמה כוללים את גובה החוב הכולל, את יכולת ההשתכרות העתידית, ואת מספר הנושים ויחסם להצעה. באופן כללי, הליכים כאלה רלוונטיים בעיקר למי שיש לו חובות משמעותיים – לרוב מעל 40,000 ₪ – שבהם כדאי לבחון מסלול משפטי מסודר, בין אם בהסדר נושים, בפשיטת רגל, או במסלול המיועד למי שמוגדר כחייב מוגבל באמצעים.
לא כל מצב זהה, ולכן אין תשובה אחת שמתאימה לכולם. אם יש לך חוב משמעותי ואתה מתלבט אם המסלול הזה רלוונטי עבורך, אפשר להתחיל בבדיקה ממוקדת: בדיקת זכאות למחיקת חובות – לחובות מעל ₪40,000.
שאלות נפוצות
כמה זמן אורך הליך הסדר נושים?
אין טווח זמן אחיד שמתאים לכל התיקים – המשך תלוי במורכבות המקרה, בזמינות המקורות הכספיים ובשיתוף הפעולה של הנושים והנאמן. עם זאת, בהשוואה לתוכנית פירעון רגילה שנפרשת על פני שנים, הסדר נושים יכול לקצר משמעותית את משך ההליך כולו.
האם כל הנושים חייבים להסכים להסדר?
בית המשפט הוא הגורם שמאשר את ההסדר בסופו של דבר, ולנושים יש עמדה משמעותית בתהליך. אין דרישה שכל נושה בודד יאשר את ההצעה בנפרד, אך התנגדות משמעותית מצד נושים או מצד הנאמן עשויה להשפיע על החלטת בית המשפט ולחייב עדכון ההצעה.
מה קורה לכספי פיצויים או כספים מעוקלים בהליך?
כספים כאלה יכולים להיכלל בהצעת ההסדר ולהתחלק בין קופת הנשייה לבין החייב, כפי שקרה בתרחיש שהוצג במאמר. אופן החלוקה נקבע לפי תנאי ההסדר שאושר בבית המשפט, ומשתנה ממקרה למקרה.
האם ניתן לצאת מהליך עם כסף בחשבון?
במקרים מסוימים, כשההצעה בנויה נכון ומאזנת בין דרישת הנאמן ליכולת החייב, אפשר לסיים את ההליך גם עם יתרה חיובית בחשבון הבנק – כמו בתרחיש שהוצג. עם זאת, זו תוצאה תלוית-נסיבות, ולא ניתן להבטיחה מראש בכל מקרה.
מה ההבדל בין מחיקת חובות בהסדר נושים לבין הפטר רגיל?
הפטר מוענק בסיומו של מסלול חדלות פירעון רגיל, לאחר עמידה בתוכנית פירעון שנקבעה על ידי הנאמן. הסדר נושים, לעומת זאת, מסיים את החוב מוקדם יותר, על בסיס הסכמה על הצעה חד-פעמית. שני המסלולים מובילים בסופו של דבר לשחרור מהחוב, אך בדרכים ובקצב שונים – ואפשר להעמיק בכך גם במסלול הפטר חובות.
הצעד הראשון לבדיקת ההתאמה למצב שלך
כל תיק נבחן לגופו – גובה החוב, סוג הנכסים, והיחס עם הנושים משתנים ממקרה למקרה. אם יש לך חובות משמעותיים ואתה שוקל את מסלול הסדר הנושים, הצעד הראשון הוא לבדוק את התאמת המצב שלך למסלול המשפטי הנכון. עורך דין יוסף אוזנה, ממשרד YLAW – עורך דין חובות בבית שמש, שדרות יגאל אלון 24, מתמחה בהליכי הסדר ומחיקת חובות עם למעלה מ-7 שנות ניסיון ומעל 500 תיקים שטופלו במשרד, ומענה תוך 24 שעות.
בדיקת זכאות למחיקת חובות – לחובות מעל ₪40,000 היא הדרך המהירה לבדוק אם המסלול הזה מתאים לך. אפשר גם לחייג עכשיו לייעוץ · 073-802-5250 ולקבל מענה אישי למצב שלך. יש דרך – והבדיקה הראשונה היא הצעד הראשון אליה.


