

 מאת עו״ד יוסף אוזנה · עודכן לאחרונה: 9 בספטמבר 2026
כן, אפשר לעצור או להקטין עיקול משכורת בהוצאה לפועל, גם אם ההודעה הגיעה ימים ספורים לפני יום התשלום. החוק קובע סכום מחיה מוגן שהזוכה בתיק לא יכול לגעת בו, ויש דרכים חוקיות לפעול מול רשם ההוצאה לפועל לפני שהמשכורת מגיעה לחשבון. אם קיבלת הודעת עיקול אצל המעסיק, הצעד הראשון הוא להבין את הזכויות שלך – ואז לפעול.
מי שמקבל הודעת עיקול משכורת ימים ספורים לפני העשירי לחודש, כשיש ילדים לפרנס ושכר דירה לשלם, מרגיש שהקרקע נשמטת מתחתיו. זו תגובה טבעית, אבל היא לא משקפת בהכרח את המצב המשפטי בפועל. החוק מגן על סכום מחיה מינימלי, ולרוב יש חלון פעולה קצר שמאפשר לפנות לרשם ולמנוע פגיעה במשכורת הקרובה.
לפני שנצלול לפרטים, כדאי להכיר את התמונה המלאה על עיקול משכורת – מה מותר, מה מוגן, ומה אפשר לעשות כבר עכשיו.
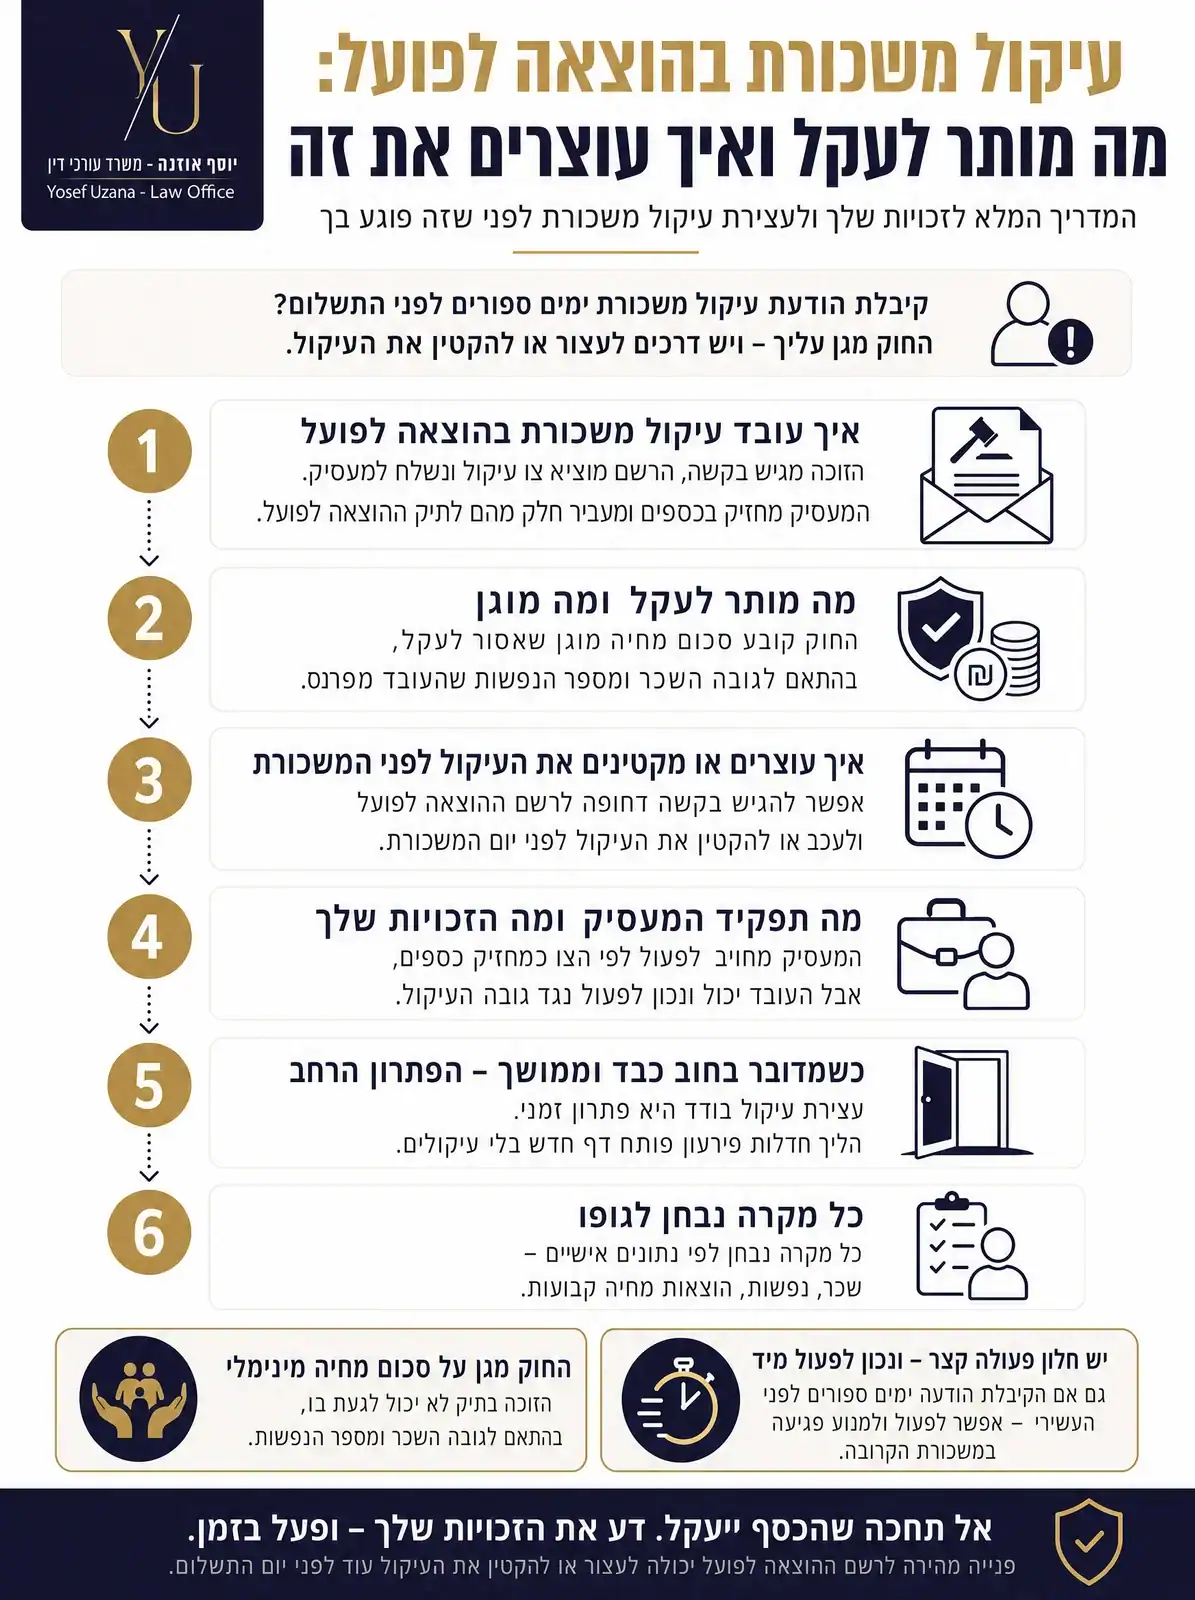
- החוק קובע סכום מחיה מוגן שאסור לעקל, בהתאם לגובה השכר ומספר הנפשות שהעובד מפרנס.
- אפשר להגיש בקשה דחופה לרשם ההוצאה לפועל ולעכב או להקטין את העיקול לפני יום המשכורת.
- המעסיק מחויב לפעול לפי הצו כמחזיק כספים, אבל העובד יכול ונכון לפעול נגד גובה העיקול.
- כשהחוב כבד וממושך, עצירת עיקול בודד היא פתרון זמני – הליך חדלות פירעון פותח דף חדש בלי עיקולים.
- כל מקרה נבחן לפי נתונים אישיים – שכר, נפשות, הוצאות מחיה קבועות.
איך עובד עיקול משכורת בהוצאה לפועל
עיקול משכורת מתחיל כשהזוכה בתיק מגיש בקשה לעורך דין הוצאה לפועל ומזה לרשם ההוצאה לפועל, שמוציא צו עיקול על שכרך. הצו נשלח למעסיק, שהופך למעשה ל"מחזיק" בכספים – כלומר גוף שמחזיק בכסף שמגיע לעובד, אך מחויב להעביר ממנו חלק ישירות לתיק ההוצאה לפועל.
המעסיק לא שואל את העובד אם הוא מסכים. הוא פועל לפי הוראת הרשם, ואם לא יפעל – הוא עצמו עלול להיחשב חייב בסכום. זו הסיבה שרוב המעסיקים ממהרים לבצע את הניכוי בלי לבדוק את הנסיבות האישיות של העובד. אם יש לך כמה חובות בתיקים שונים, ייתכן שכדאי לבדוק גם אפשרות של תיק איחוד, שמרכז את התיקים ומסדיר תשלום אחד קבוע במקום עיקולים מרובים.
תוך כמה זמן העיקול נכנס לתוקף
מרגע שהמעסיק מקבל את צו העיקול, יש לו זמן מוגבל לפעול – ולרוב הוא יבצע את הניכוי במשכורת הקרובה ביותר, אלא אם קיבל הוראה אחרת. זו הסיבה שהחלון לפעולה כה קצר: אם קיבלת הודעה ימים ספורים לפני יום התשלום, כל יום חשוב. פנייה מהירה לרשם, מלווה בבקשה מנומקת, יכולה לעכב את הביצוע עד לבדיקת המצב. פרקי הזמן המדויקים משתנים בהתאם לנסיבות התיק, ולכן מומלץ לבדוק אותם באופן פרטני מול עורך דין או מול מזכירות ההוצאה לפועל.
כמה מותר לעקל מהמשכורת – הסכום המוגן בחוק
החוק לא מאפשר לעקל את כל המשכורת. קיים סכום מחיה מוגן שנקבע לפי גובה השכר ומספר הנפשות שהעובד מפרנס, ומטרתו לשמור על רמת קיום בסיסית למשפחה. עיקול משכורת חל רק על החלק שמעל אותו סכום מוגן, ולא על השכר כולו.
ההיגיון מאחורי ההסדר פשוט: המחוקק הכיר בכך שגם חייב צריך לאכול, לשלם שכר דירה ולדאוג לילדיו. הסכום המדויק והנוסחה לחישובו מתעדכנים מעת לעת, ולכן מומלץ לבדוק את הסכום העדכני מול עורך דין או מול מזכירות ההוצאה לפועל בעת קבלת ההודעה – כדי לוודא שהניכוי בפועל תואם את המגבלה החוקית.
חישוב לדוגמה: משכורת, ילדים, וסכום המחיה המינימלי
נדגים באופן כללי: עובד המפרנס בן או בת זוג ושני ילדים, שמרוויח שכר חודשי נטו בטווח ממוצע, ייהנה מסכום מחיה מוגן משמעותי יחסית לגובה שכרו – בשל מספר הנפשות התלויות בו. ככל שיש יותר נפשות, כך גדל הסכום שמוגן מעיקול, ופוחת החלק שניתן לגבות בפועל.
חשוב להבין שהחישוב תלוי בנתונים אישיים – גובה השכר בפועל, מספר הילדים, מצב הזוגיות והוצאות קבועות נוספות. אין נוסחה אחת שמתאימה לכולם, ולכן בדיקה פרטנית של המקרה שלך היא הדרך הבטוחה לדעת בוודאות כמה מהמשכורת שלך מוגן.
מה קורה כשהעיקול משאיר אותך בלי לשלם שכירות ומזון
אם העיקול, גם כשהוא עומד בגבולות החוק, משאיר אותך בלי יכולת לשלם שכר דירה, לקנות מזון או לשלם מעונות לילדים – זו עילה לגיטימית לפנות לרשם ולבקש הקטנה של שיעור העיקול. החוק מכיר בהוצאות מחיה חיוניות, ולא מצפה מחייב להישאר בלי קורת גג כדי לשרת חוב.
הצעד המעשי הוא הצגת מסמכים – חשבונות, חוזה שכירות, תלוש משכורת – שמוכיחים את המצב. מי שמוגדר כחייב מוגבל באמצעים, כלומר חייבים שלא עומדים בחובות מהכנסתם השוטפת, עשוי לקבל התייחסות שונה מצד הרשם, כזו שמתחשבת ביכולת ההחזר האמיתית שלו.
איך עוצרים או מקטינים עיקול משכורת – הצעדים המעשיים
יש כמה דרכים חוקיות לפעול, מהמיידית ביותר עד לפתרון המקיף לטווח הארוך. הבחירה בין הצעדים תלויה בעומק החוב, במספר התיקים ובדחיפות המצב.
- בקשה להקטנת או ביטול העיקול – פנייה מנומקת לרשם עם פירוט הוצאות המחיה.
- בקשה לצו תשלומים – קביעת סכום חודשי קבוע וסביר במקום עיקול משתנה.
- פתיחת איחוד תיקים בהוצאה לפועל – כשיש כמה תיקים במקביל, מרכזים אותם לתשלום אחד.
- הסדרה כוללת של החוב – דרך הסדר חוב בהוצאה לפועל, שמייצר הסכם ברור עם הזוכה.
- כניסה להליך חדלות פירעון – כשהחוב כבד ומתפרש על פני שנים, ומטרתו מחיקת החוב וסיום העיקולים כולם.
עצירה מיידית לפני יום המשכורת
כשהזמן קצר, אפשר לפעול. הגשת בקשה דחופה לרשם ההוצאה לפועל, מלווה בבקשה לביטול הליכים בהוצאה לפועל באופן זמני, יכולה לעכב את הביצוע עד לבדיקת המצב לעומק. המטרה היא שביום התשלום הקרוב, המשכורת תגיע במלואה או כמעט במלואה – בלי לחכות לתהליך ממושך. יש דרך לפעול מהר, גם כשההודעה הגיעה מאוחר.
הפתרון לטווח הארוך: הליך חדלות פירעון וצו הפטר
אם החוב נמשך שנים ומדובר בסכומים גדולים, עצירת עיקול בודד היא הקלה זמנית בלבד. הפתרון המקיף הוא עורך דין חדלות פירעון, שמלווה תיק שמטרתו שיקום כלכלי אמיתי. עם פתיחת ההליך, כל ההליכים נגד החייב – כולל עיקולי משכורת קיימים – מוקפאים באופן מיידי, ונקבע תשלום חודשי אחד לפי יכולת ההחזר בפועל.
בסיום ההליך, במקרים המתאימים, ניתן צו הפטר שמוחק את יתרת החוב ומאפשר לפתוח דף חדש בלי עיקולים ובלי הוצאה לפועל תלויה ועומדת. זה הצעד הראשון בדרך לשיקום כלכלי אמיתי – לא רק דחיית העיקול, אלא סיום המצב מהשורש.
ההבדל בין עיקול משכורת לעיקול חשבון בנק
עיקול משכורת ועיקול חשבון בנק הם שני הליכים נפרדים, עם כללים שונים ודרך תגובה שונה. הבנת ההבדל חשובה כדי לדעת לאן לפנות ואיך להגיב לכל אחד מהם.
| קריטריון | עיקול משכורת | עיקול חשבון בנק |
|---|---|---|
| מי מקבל את ההודעה | המעסיק, כמחזיק בכספי השכר | הבנק, כמחזיק בכספי החשבון |
| מה מעוקל בפועל | חלק מהשכר החודשי, מעל סכום המחיה המוגן | היתרה בחשבון, כולל הפקדות שוטפות |
| הסכום המוגן | סכום מחיה לפי שכר ונפשות | כספים מוגנים ספציפיים, כגון קצבאות מסוימות |
| איך מגיבים | בקשה לרשם להקטנת שיעור העיקול | בקשה לשחרור כספים מוגנים או להקטנת העיקול |
טעויות נפוצות שגורמות להפסד כסף מיותר
הרבה נזק אפשר למנוע, אם פועלים בזמן ובדרך הנכונה. הנה הטעויות שחוזרות על עצמן:
- התעלמות מהצו – חייבים רבים מניחים שאין מה לעשות, ולכן לא מגיבים – ומפספסים חלון פעולה קריטי.
- אי הגשת בקשה להקטנת עיקול – הרשם לא יקטין את העיקול מיוזמתו. צריך לבקש ולנמק במסמכים.
- המתנה במקום פעולה לפני יום המשכורת – כל יום שחולף לפני התשלום מקטין את הסיכוי לעכב את הניכוי הקרוב.
- אי תיעוד הוצאות מחיה – בלי מסמכים – חוזה שכירות, חשבונות, תלושי שכר – הבקשה חסרה בסיס להחלטה לטובתך.
מתי כדאי לפנות לעורך דין
ליווי מקצועי משנה תוצאה במיוחד כשיש חובות מעל ₪40,000, כשיש כמה תיקים במקביל, כשהעיקול פעיל וכשהוא פוגע ביכולת המחיה הבסיסית. במקרים כאלה, פנייה עצמאית לרשם לרוב לא מספקת – צריך בקשה מנומקת ומדויקת שמכירה את התקנות.
במשרד עורך דין YLAW, עורך דין יוסף אוזנה מלווה תיקים כאלה מעל 7 שנים, עם ניסיון במעל 500 תיקים ושיעור הצלחה גבוה במחיקת חובות. המטרה היא לא רק לעכב עיקול בודד, אלא למצוא את הדרך המתאימה לשיקום כלכלי אמיתי – בין אם זה הסדר חובות, בין אם הליך חדלות פירעון מלא.
אם העיקול על המשכורת שלך הוא כבר לא מקרה חד-פעמי אלא חלק ממצב חובות מתמשך מעל ₪40,000, אפשר לבדוק את הזכאות שלך: בדיקת זכאות למחיקת חובות – לחובות מעל ₪40,000. אפשר גם לחייג עכשיו לייעוץ · 073-802-5250.
שאלות נפוצות
כמה זמן לוקח עד שהמשכורת מתחילה להיעקל?
ברוב המקרים הניכוי מתחיל במשכורת הקרובה ביותר לאחר שהמעסיק מקבל את הצו. פרקי הזמן המדויקים תלויים בנסיבות התיק, ולכן חשוב לבדוק אותם מול הרשם או עורך דין ברגע שמתקבלת ההודעה.
האם אפשר לבטל עיקול משכורת אחרי שכבר נכנס לתוקף?
כן. אפשר להגיש בקשה להקטנה או לביטול העיקול גם אחרי שהוא פעיל, בהצגת הוצאות מחיה חיוניות או נסיבות אישיות שהשתנו – כמו אובדן הכנסה, מחלה או גירושין.
מה קורה למשכורת שלי ברגע שאני נכנס להליך חדלות פירעון?
ההליך מקפיא את ההליכים והעיקולים הקיימים, ובמקומם נקבע תשלום חודשי אחד לפי יכולת ההחזר בפועל. כך המשכורת מפסיקה להיות נתונה לעיקול משתנה ועובר לתוכנית תשלומים ברורה.
האם המעסיק חייב לעקל את משכורתי אם קיבל צו?
כן, המעסיק פועל כמחזיק כספים ומחויב לבצע את הניכוי לפי הצו, ללא שיקול דעת אישי. יחד עם זאת, העובד יכול ונכון לפעול מול הרשם ישירות כדי להקטין את שיעור העיקול או לבטלו.
יש לי חובות של מאות אלפי שקלים – האם בכלל אפשר למחוק אותם?
כן. גם חובות גדולים שנצברו על פני שנים ניתנים לטיפול דרך צו הפטר בהליך חדלות פירעון, ולעצמאים גם דרך פשיטת רגל לעצמאי במקרים המתאימים. הצעד הראשון הוא בדיקה של המצב האישי – יש דרך, גם כשהחוב נראה גדול מנשוא.
האם עיקול פוגע בקצבאות או בכספים מוגנים?
חלק מהקצבאות וההכנסות מוגנות מעיקול בחוק, אך היקף ההגנה תלוי בסוג הקצבה ובנסיבות. אם קצבה שלך נפגעה מעיקול, כדאי לבדוק מול עורך דין אילו כספים מוגנים בדיוק במקרה שלך ולפעול לשחרורם.
הצעד הראשון בכל מצב של עיקול משכורת הוא לא להתעלם – אלא לבדוק את הזכויות שלך ולפעול בזמן. אם המצב שלך כולל כמה תיקים, חוב מתמשך או עיקול שפוגע ביכולת המחיה, אפשר לחייג לייעוץ · 073-802-5250 ולבדוק מה מתאים בדיוק למקרה שלך.


